Cómo leer la ficha de un fondo de inversión sin perderte
Cuando buscas un fondo de inversión es fácil encontrarte con una ficha llena de porcentajes, gráficos, siglas y términos financieros que, a primera vista, pueden parecer bastante complicados.
Sin embargo, no necesitas entender absolutamente todos los datos que aparecen.
Conocer 7 u 8 conceptos clave suele ser suficiente para hacerte una idea bastante clara de dónde invierte un fondo, cuánto cuesta, qué riesgos asume y si encaja con lo que estás buscando.
En este artículo vamos a ver cómo leer la ficha de un fondo de inversión paso a paso y, sobre todo, en qué datos deberías fijarte.
1. Empieza por entender en qué invierte el fondo 🔎
Antes de mirar rentabilidades, gráficos o estrellas, deberías responder una pregunta mucho más sencilla:
¿Dónde está invirtiendo realmente mi dinero?
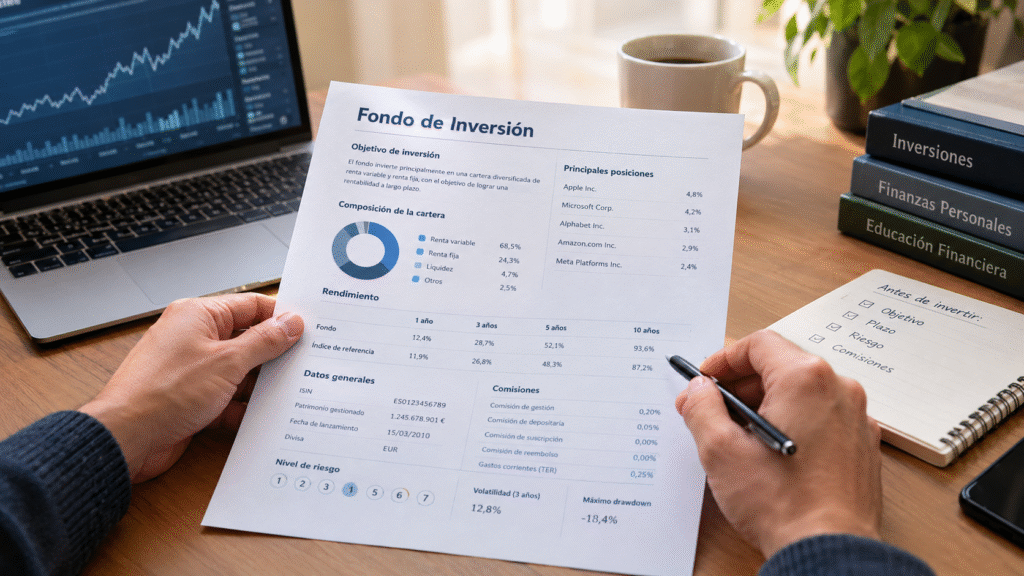
En la ficha normalmente encontrarás una descripción de la política o estrategia de inversión del fondo.
Ahí podrás comprobar si invierte principalmente en:
- Acciones.
- Bonos.
- Mercados monetarios.
- Empresas de determinados países.
- Mercados emergentes.
- Sectores concretos.
- Una combinación de diferentes activos.
Por ejemplo, un fondo que replica el MSCI World invierte en empresas de países desarrollados, mientras que un fondo monetario tendrá una composición completamente diferente y un nivel de riesgo generalmente mucho menor.
No deberías invertir en ningún fondo si no entiendes mínimamente qué tiene dentro.
2. Mira qué índice utiliza como referencia 📊
Muchos fondos incluyen un benchmark o índice de referencia.
Este índice sirve para comparar el comportamiento del fondo.
Por ejemplo, un fondo indexado global podría utilizar como referencia el MSCI World, mientras que uno centrado en grandes empresas estadounidenses podría utilizar el S&P 500.
En los fondos indexados esto es especialmente importante porque su objetivo suele ser precisamente replicar el comportamiento de ese índice, descontando costes y posibles diferencias de seguimiento.
En los fondos de gestión activa, el índice también puede servir como referencia para comprobar si el gestor está consiguiendo mejores o peores resultados que el mercado con el que se compara.
3. Revisa las principales posiciones del fondo 🏢
Otro apartado muy interesante es el de las principales posiciones.
Aquí puedes ver directamente algunas de las empresas, bonos u otros activos en los que está invertido tu dinero.
Por ejemplo, en un fondo indexado global probablemente encontrarás entre sus mayores posiciones algunas de las empresas con mayor capitalización del mundo. Pero no te quedes únicamente con las primeras diez posiciones. También merece la pena observar la distribución:
Por países: cuánto pesa Estados Unidos, Europa, Japón, etc.
Por sectores: tecnología, salud, financiero, industria, consumo…
Esto te ayuda a entender si realmente estás consiguiendo la diversificación que buscas.
También es especialmente útil cuando tienes varios fondos, ya que puedes descubrir que estás invirtiendo repetidamente en las mismas empresas sin darte cuenta.
4. Comprueba las comisiones 💸
Este es uno de los apartados más importantes.
Las comisiones pueden parecer pequeñas cuando hablamos de diferencias de unas décimas porcentuales, pero a largo plazo pueden tener un impacto considerable sobre tu patrimonio.
Uno de los datos que puedes encontrar es el TER (Total Expense Ratio) o una medida equivalente de gastos corrientes.
Este porcentaje refleja determinados costes recurrentes soportados por el fondo. Por ejemplo:
Un fondo con unos gastos del 0,20% anual supone aproximadamente 20 € al año por cada 10.000 € invertidos, tomando ese capital como referencia simplificada.
Uno con unos gastos del 1,50% supondría aproximadamente 150 € bajo el mismo ejemplo.
La diferencia son 130 € al año por cada 10.000 €.
Y cuanto mayor sea tu patrimonio y más largo sea tu horizonte temporal, mayor puede ser el efecto acumulado de esos costes. Además, conviene revisar si existen comisiones de entrada, salida, éxito u otros gastos.
5. Mira la rentabilidad, pero con contexto 📈
Probablemente sea lo primero que mira mucha gente.
¿Cuánto ha ganado este fondo?
El problema es que mirar únicamente la rentabilidad del último año puede llevarnos a tomar malas decisiones. Una subida reciente no significa que vaya a continuar por lo que es preferible observar diferentes periodos:
- 1 año.
- 3 años.
- 5 años.
- 10 años, cuando exista suficiente histórico.
Esto te permite comprobar cómo se ha comportado el fondo durante diferentes momentos del mercado.
También es importante recordar algo fundamental: Las rentabilidades pasadas no garantizan rentabilidades futuras.
Por eso, la rentabilidad histórica debería ser una pieza más del análisis y no el único motivo para elegir un fondo.
6. Comprueba el nivel de riesgo ⚠️
Los documentos de información de los fondos suelen incluir un indicador de riesgo que permite hacernos una idea de las fluctuaciones que puede experimentar la inversión.
Normalmente, cuanto mayor sea la exposición a renta variable y a activos volátiles, mayor será el riesgo de experimentar caídas importantes.
Pero aquí hay un matiz importante: Riesgo no significa necesariamente que vayas a perder dinero.
Significa que existe incertidumbre sobre el resultado y que el valor de tu inversión puede fluctuar, incluso de forma considerable.
Por eso, un fondo adecuado para alguien que invierte pensando en los próximos 20 años puede no serlo para una persona que necesita recuperar el dinero dentro de dos años.
7. Fíjate en la volatilidad y las caídas 📉
Además del indicador de riesgo, algunas fichas muestran datos como la volatilidad.
La volatilidad mide cuánto fluctúa el precio de una inversión durante un determinado periodo. En términos sencillos:
Mayor volatilidad = mayores fluctuaciones.
Pero existe otro dato que puede resultar todavía más intuitivo: el drawdown máximo.
Este indicador muestra cuál ha sido la mayor caída que ha sufrido el fondo desde un máximo hasta un mínimo durante un determinado periodo.
Imagina que un fondo pasa de valer 100 a valer 70. Habría experimentado una caída del 30%.
Preguntarte cómo reaccionarías ante una caída así puede ser mucho más útil que simplemente decir que tienes un perfil de inversión «agresivo».
8. Comprueba si es de acumulación o distribución 🔄
Este detalle puede cambiar bastante la forma en la que funciona tu inversión.
Un fondo de acumulación reinvierte automáticamente dentro del propio fondo los ingresos que recibe de sus inversiones.
En cambio, un fondo de distribución reparte determinados rendimientos entre sus inversores.
Para estrategias de construcción de patrimonio a largo plazo, muchas personas prefieren fondos de acumulación porque permiten mantener el capital invertido y seguir aprovechando el interés compuesto.
Pero dependerá de tus objetivos ya que una persona que busca generar rentas periódicas podría tener necesidades diferentes.
9. Busca el ISIN del fondo 🪪
El ISIN es uno de los datos más útiles de toda la ficha.
Se trata de un código que permite identificar de forma única un determinado valor financiero.
¿Por qué es tan importante?
Porque dos fondos pueden tener nombres prácticamente idénticos pero corresponder a clases diferentes, con distintas comisiones, divisas, políticas de distribución o condiciones.
Buscar únicamente por el nombre puede llevarte al producto equivocado.
Por eso, cuando quieras localizar un fondo concreto en una plataforma, el ISIN suele ser una de las formas más precisas de identificarlo.
10. Comprueba el tamaño y la antigüedad del fondo 🗓️
También puedes revisar dos datos adicionales:
Patrimonio gestionado: cuánto dinero hay invertido en el fondo.
Fecha de lanzamiento: cuánto tiempo lleva funcionando.
Un fondo nuevo no tiene por qué ser malo y uno grande no tiene por qué ser automáticamente mejor.
Pero estos datos pueden ayudarte a entender mejor el producto y, especialmente, a saber cuánto histórico real tienes disponible para analizarlo.
Si un fondo nació hace dos años, evidentemente no podrás estudiar cómo se comportó durante una crisis ocurrida hace diez.
11. No confundas el fondo con la clase del fondo 🧩
Este es un error bastante habitual.
Un mismo fondo puede tener diferentes clases.
Puedes encontrarte con versiones que cambian en aspectos como:
- Las comisiones.
- La divisa.
- La inversión mínima.
- La distribución o acumulación.
- El tipo de inversor al que están dirigidas.
Por eso puedes encontrar dos productos prácticamente iguales pero con ISIN diferentes.
Antes de invertir, asegúrate de que estás mirando exactamente la clase que tienes disponible en tu plataforma.
12. Conclusión ✅
No necesitas analizar 50 indicadores diferentes para entender un fondo.
Antes de invertir, intenta responder estas preguntas:
- ¿En qué invierte?
- ¿Qué índice utiliza como referencia?
- ¿Está suficientemente diversificado para lo que busco?
- ¿Cuánto me cuesta mantenerlo?
- ¿Qué nivel de riesgo tiene?
- ¿Qué caídas podría experimentar?
- ¿Es de acumulación o distribución?
- ¿Cuál es su ISIN y estoy mirando la clase correcta?
Si puedes responderlas con claridad, probablemente ya entiendas bastante mejor el producto que tienes delante.
Porque elegir un fondo no consiste simplemente en buscar el que más ha subido durante el último año. Lo importante es entender qué estás comprando, cuánto estás pagando por ello, qué riesgos estás asumiendo y, sobre todo, si ese fondo tiene sentido dentro de tu estrategia financiera a largo plazo.