¿Es mejor pagar una deuda o empezar a invertir?
Una de las dudas más habituales cuando empezamos a organizar nuestras finanzas personales es si deberíamos utilizar nuestros ahorros para pagar las deudas pendientes o comenzar a invertir nuestro dinero.
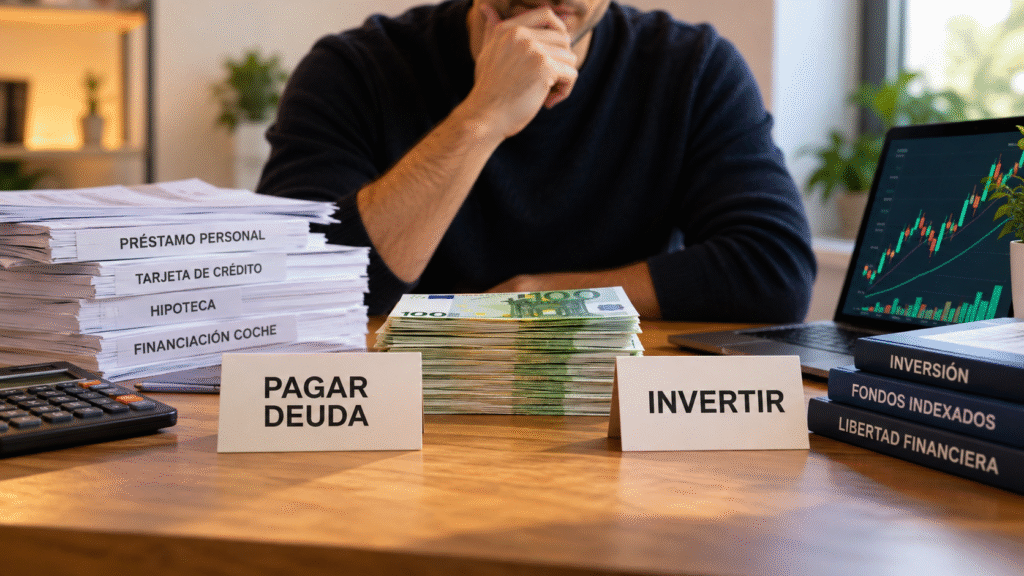
Imagina que tienes 10.000 euros ahorrados, pero todavía estás pagando un préstamo personal, la financiación del coche o incluso una hipoteca. ¿Qué deberías hacer con ese dinero? ¿Reducir tus deudas para pagar menos intereses o invertirlo para intentar conseguir una rentabilidad?
La respuesta no es tan sencilla como parece. Depende principalmente del tipo de deuda, del interés que estés pagando, de tu situación financiera y de tu horizonte temporal.
En este artículo vamos a analizar cuándo puede ser más interesante amortizar una deuda, cuándo tiene sentido priorizar la inversión y cómo encontrar un equilibrio entre ambas opciones.
1. No todas las deudas son iguales 💳
Lo primero que debemos entender es que tener deudas no siempre significa tener una mala situación financiera.
Existen grandes diferencias entre financiar una compra con una tarjeta de crédito al 20% de interés y tener una hipoteca fija al 2%.
En ambos casos estamos utilizando dinero prestado, pero el coste financiero es completamente diferente.
Por eso, antes de decidir si amortizar o invertir, debemos conocer el tipo de interés que estamos pagando por nuestras deudas.
Podemos distinguir tres grandes categorías:
- Deudas con intereses elevados: tarjetas de crédito, préstamos rápidos o determinados créditos al consumo, que pueden superar el 15% o 20% anual.
- Deudas con intereses moderados: préstamos personales o financiaciones que pueden situarse, por ejemplo, entre el 5% y el 10%.
- Deudas con intereses bajos: determinadas hipotecas o préstamos con tipos de interés del 1%, 2% o 3%.
Esta clasificación es orientativa, pero nos ayuda a comprender una cuestión fundamental: cuanto mayor sea el interés de nuestra deuda, más atractivo resulta amortizarla anticipadamente.
2. Cuándo es mejor pagar una deuda antes que invertir 💸
En mi opinión, cuando tenemos deudas con intereses elevados, generalmente deberíamos priorizar su amortización antes de empezar a invertir.
El motivo es bastante sencillo: amortizar una deuda nos permite obtener un ahorro financiero conocido, mientras que la rentabilidad de una inversión nunca está garantizada.
Imagina que tienes una deuda de 5.000 euros con un interés anual del 15%.
Si mantienes esos 5.000 euros pendientes durante un año, el coste de los intereses sería de aproximadamente 750 euros, suponiendo que el capital no se reduzca durante ese periodo.
Ahora imagina que, en lugar de amortizar esa deuda, decides invertir los 5.000 euros en bolsa. Aunque consiguieras una rentabilidad del 8% anual, obtendrías 400 euros antes de impuestos y comisiones. Es decir, estarías pagando 750 euros en intereses mientras ganas 400 euros con tus inversiones.
Y eso suponiendo que el mercado tenga un buen comportamiento, porque también podrías perder dinero.
Por tanto, amortizar una deuda al 15% equivale a evitar un coste financiero muy elevado sin asumir el riesgo de mercado. Eso sí, debemos comprobar las posibles comisiones por amortización anticipada y las condiciones del préstamo.
3. Cuándo puede ser más interesante invertir que amortizar 📈
La situación cambia considerablemente cuando hablamos de deudas con intereses reducidos.
Imagina que tienes una hipoteca fija al 2% y dispones de 20.000 euros que no necesitas a corto plazo.
Tienes dos opciones:
Opción A: amortizar anticipadamente la hipoteca.
Si amortizas 20.000 euros, estarás reduciendo una deuda que te cuesta un 2% anual.
De manera simplificada, estarías evitando unos 400 euros de intereses durante el primer año si ese capital hubiera permanecido pendiente durante todo el periodo.
Opción B: invertir los 20.000 euros.
Si decides invertir ese dinero en una cartera diversificada de fondos indexados y consigues una rentabilidad media del 6% anual durante los próximos 20 años, el resultado sería aproximadamente el siguiente:
| Concepto | Importe |
|---|---|
| Inversión inicial | 20.000 € |
| Rentabilidad anual hipotética | 6% |
| Horizonte temporal | 20 años |
| Capital final estimado | 64.143 € |
| Ganancia acumulada | 44.143 € |
Simulación con capitalización anual, sin aportaciones adicionales y antes de impuestos y comisiones. La rentabilidad del 6% es una hipótesis, no una garantía.
En este escenario, invertir podría resultar más rentable que amortizar una hipoteca al 2%.
Sin embargo, hay una diferencia importante: el ahorro de intereses de la hipoteca es conocido, mientras que la rentabilidad de la inversión es incierta.
Además, para comparar correctamente ambas alternativas debemos tener en cuenta la evolución del capital pendiente de la hipoteca, los impuestos, las comisiones y el destino del dinero que ahorraríamos en cuotas o intereses.
Por eso, no podemos afirmar que invertir siempre sea mejor que amortizar una deuda barata, aunque financieramente puede tener mucho sentido.
4. La importancia de tener un fondo de emergencia 🛟
Antes de utilizar todos nuestros ahorros para amortizar deudas o invertir, hay otro aspecto que considero fundamental: disponer de un fondo de emergencia.
Este fondo es una cantidad de dinero reservada para afrontar gastos imprevistos, como una reparación del coche, una avería en casa o una pérdida temporal de ingresos.
Como referencia general, suelo recomendar disponer de entre 3 y 12 meses de gastos básicos, dependiendo de nuestra estabilidad laboral, responsabilidades familiares y situación personal.
Por ejemplo, si nuestros gastos esenciales son de 1.500 euros mensuales, podríamos necesitar entre 4.500 y 18.000 euros.
Este dinero debería mantenerse en productos líquidos y de bajo riesgo, como una cuenta remunerada o, para una parte del colchón, un fondo monetario adecuado.
¿Por qué es tan importante?
Porque no tendría demasiado sentido utilizar todos nuestros ahorros para amortizar una hipoteca barata y quedarnos sin liquidez.
Si posteriormente surge un imprevisto, podríamos vernos obligados a solicitar un préstamo mucho más caro o vender nuestras inversiones en un mal momento.
La excepción serían determinadas deudas muy caras, cuya amortización puede requerir una estrategia prioritaria, manteniendo al menos una reserva mínima para emergencias.
5. ¿Y si hacemos las dos cosas al mismo tiempo? ⚖️
Una alternativa que muchas veces pasamos por alto consiste en combinar la amortización de deudas con la inversión.
No siempre tenemos que elegir una única opción.
Imagina que conseguimos ahorrar 500 euros al mes y tenemos un préstamo personal al 6%.
Podríamos distribuir nuestro ahorro de la siguiente manera:
- 300 euros mensuales destinados a amortizar anticipadamente el préstamo.
- 200 euros mensuales destinados a invertir a largo plazo en una cartera diversificada.
De esta forma, estaríamos reduciendo progresivamente nuestras obligaciones financieras mientras comenzamos a construir nuestro patrimonio.
Eso sí, esta estrategia no tiene por qué ser la más rentable desde un punto de vista puramente matemático.
Si el préstamo tiene un interés muy elevado, probablemente sea preferible destinar una mayor cantidad a su amortización.
En cambio, si tenemos una hipoteca con un interés muy reducido y un horizonte de inversión de 20 o 30 años, puede tener más sentido priorizar las inversiones.
La clave está en adaptar la estrategia a nuestra situación personal.
6. ¿Qué rentabilidad necesito para que invertir compense? 📊
Una de las formas más sencillas de analizar esta decisión consiste en comparar el interés de nuestra deuda con la rentabilidad que esperamos obtener de nuestras inversiones.
Pero debemos tener en cuenta que no basta con comparar directamente ambos porcentajes, porque las inversiones pueden generar impuestos, comisiones y pérdidas.
Veamos algunos escenarios orientativos:
| Interés de la deuda | ¿Qué priorizaría? |
|---|---|
| 2% | Consideraría priorizar la inversión a largo plazo |
| 4% | Analizaría ambas alternativas |
| 6% | Valoraría seriamente amortizar o combinar ambas |
| 10% | Priorizaría amortizar la deuda |
| 15% o superior | Amortizaría cuanto antes, manteniendo una liquidez mínima |
Estos porcentajes no son reglas universales, pero pueden servir como referencia inicial.
Por ejemplo, si tenemos una deuda al 10%, nuestras inversiones deberían generar una rentabilidad superior al 10% después de considerar sus costes e impuestos para compensar financieramente ese interés, siempre que comparemos importes y periodos equivalentes.
Conseguir esa rentabilidad de manera consistente y sin asumir riesgos importantes es muy complicado.
En cambio, si nuestra hipoteca tiene un interés fijo del 2%, el margen para que una inversión diversificada a largo plazo consiga una rentabilidad superior es considerablemente mayor, aunque nunca está garantizado.
7. No todo es rentabilidad: la tranquilidad también importa 🧘
Hasta ahora hemos analizado esta decisión desde una perspectiva principalmente financiera.
Sin embargo, existe otro factor que no debemos ignorar: la tranquilidad personal.
Hay personas que se sienten incómodas teniendo deudas, incluso cuando estas tienen un interés muy reducido. Para ellas, amortizar anticipadamente una hipoteca puede aportar una sensación de seguridad que compense la posible rentabilidad adicional que podrían conseguir invirtiendo.
Y es completamente comprensible.
Por otro lado, hay personas que prefieren mantener una hipoteca barata mientras destinan sus ahorros a construir una cartera de inversión a largo plazo.
Ambas estrategias pueden ser razonables.
Lo importante es comprender las ventajas y los inconvenientes de cada alternativa y tomar una decisión coherente con nuestros objetivos.
Al fin y al cabo, una buena planificación financiera no consiste únicamente en maximizar la rentabilidad, sino también en encontrar un equilibrio entre rentabilidad, riesgo, liquidez y tranquilidad.
8. Mi opinión ¿amortizar deudas o invertir? 💭
Personalmente, soy partidario de diferenciar claramente entre las deudas caras y las deudas baratas.
Si tuviera una tarjeta de crédito o un préstamo personal con intereses elevados, priorizaría su amortización antes de destinar cantidades importantes a la inversión.
En cambio, si tuviera una hipoteca fija al 1,5% o al 2%, no tendría demasiada prisa por amortizarla anticipadamente, especialmente si dispusiera de un horizonte de inversión superior a 15 o 20 años.
En ese escenario, preferiría mantener un buen fondo de emergencia y destinar una parte importante de mis ahorros a una cartera diversificada de fondos indexados.
Eso no significa que invertir sea siempre la mejor alternativa, pero considero que una deuda con un interés tan reducido puede permitirnos aprovechar mejor el potencial del interés compuesto a largo plazo.
También tendría en cuenta las posibles ventajas fiscales de amortizar determinadas hipotecas antiguas, las comisiones de amortización y las condiciones particulares de cada préstamo.