Cuánto dinero necesitas para alcanzar la libertad financiera
Alcanzar la libertad financiera es uno de los grandes objetivos de muchas personas. Poder vivir sin depender de un salario, disponer de más tiempo libre y tomar decisiones sin que el dinero sea una preocupación constante resulta especialmente atractivo.
Pero ¿cuánto dinero necesitas realmente para conseguirlo? ¿Son suficientes 300.000 euros? ¿Necesitas acumular un millón? ¿Y qué ocurre con la inflación?
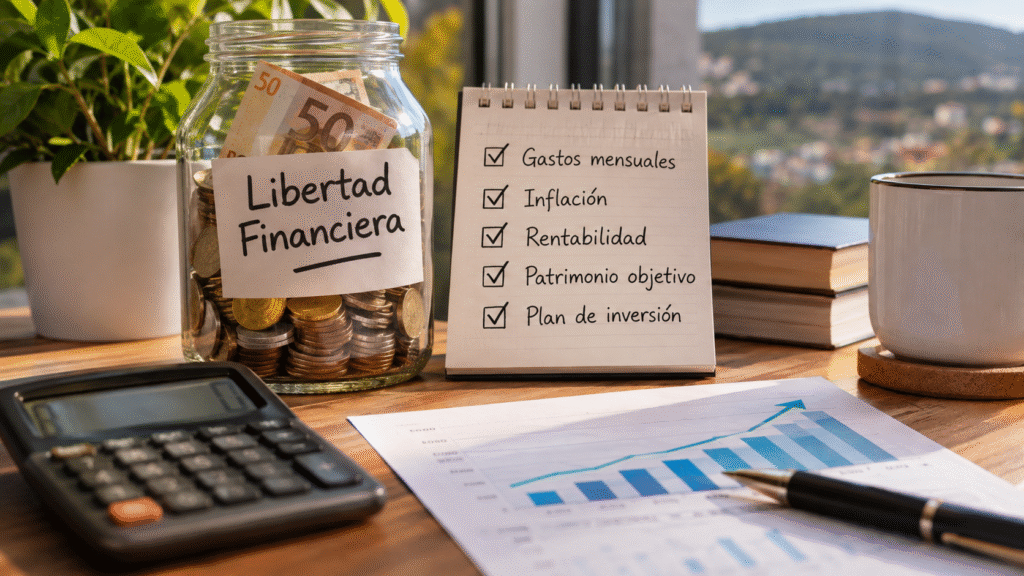
La respuesta depende principalmente de tus gastos anuales, tu patrimonio invertido, la rentabilidad de tus inversiones y el tiempo durante el que necesitas financiar tu estilo de vida.
En este artículo vamos a calcular cuánto patrimonio podrías necesitar para alcanzar la libertad financiera, utilizando ejemplos realistas y teniendo siempre en cuenta uno de los mayores enemigos del poder adquisitivo: la inflación.
Qué es la libertad financiera y cómo funciona 💶
La libertad financiera es la situación en la que una persona dispone de suficientes recursos económicos para cubrir sus gastos habituales sin depender necesariamente de los ingresos de un trabajo.
Esto no significa que tengas que dejar de trabajar. Puedes seguir desarrollando tu actividad profesional, emprender o dedicarte a proyectos personales, pero el objetivo es que trabajar se convierta en una elección y no en una obligación económica.
Para conseguirlo, necesitas construir un patrimonio capaz de generar ingresos o permitir retiradas periódicas que cubran tus necesidades.
Por ejemplo, imagina que necesitas 1.500 euros mensuales para mantener tu estilo de vida.
Esto supone:
- Gastos mensuales: 1.500 €
- Gastos anuales: 18.000 €
- Objetivo: disponer de un patrimonio que permita financiar esos 18.000 euros anuales, ajustando las retiradas al coste de la vida.
Sin embargo, hay un detalle fundamental: 18.000 euros hoy no tendrán el mismo poder adquisitivo dentro de 20 o 30 años.
Por eso, cualquier planificación financiera a largo plazo debe incorporar la inflación.
Cuánto dinero necesitas para alcanzar la libertad financiera 📊
Una de las formas más conocidas de estimar el patrimonio necesario para alcanzar la libertad financiera es utilizar la denominada regla del 4%.
Esta regla parte de estudios históricos sobre carteras de inversión y plantea una retirada inicial equivalente al 4% del patrimonio, ajustando posteriormente la cantidad retirada según la inflación.
La fórmula es sencilla:
Patrimonio necesario = Gastos anuales / Tasa de retirada inicial
Por ejemplo, si necesitas 24.000 euros anuales y utilizas una tasa del 4%:
24.000 € / 0,04 = 600.000 €
Según este cálculo, necesitarías aproximadamente 600.000 euros invertidos para financiar unos gastos iniciales de 2.000 euros mensuales.
Veamos diferentes escenarios:
| Gastos mensuales | Gastos anuales | Patrimonio al 4% |
|---|---|---|
| 1.000 € | 12.000 € | 300.000 € |
| 1.500 € | 18.000 € | 450.000 € |
| 2.000 € | 24.000 € | 600.000 € |
| 2.500 € | 30.000 € | 750.000 € |
| 3.000 € | 36.000 € | 900.000 € |
| 4.000 € | 48.000 € | 1.200.000 € |
Estas cantidades están expresadas en euros de hoy, suponiendo que ya hubieras alcanzado la libertad financiera.
Además, la regla del 4% no garantiza que el patrimonio vaya a durar indefinidamente. Es una referencia histórica, principalmente estudiada para horizontes de jubilación de unos 30 años, y sus resultados dependen de la composición de la cartera, los mercados y el periodo analizado.
Para horizontes más largos puede resultar prudente utilizar tasas de retirada inferiores.
Por qué una tasa de retirada del 3% o 3,5% puede ser más prudente 🛡️
Uno de los errores más frecuentes al planificar la libertad financiera es pensar que basta con conseguir una rentabilidad media del 4% para retirar ese porcentaje todos los años sin riesgo.
En realidad, rentabilidad media y tasa de retirada sostenible son conceptos diferentes.
Las inversiones no generan la misma rentabilidad todos los años. Puede haber periodos de fuertes subidas, pero también caídas importantes.
Si necesitas vender inversiones para financiar tus gastos durante una caída bursátil, podrías reducir considerablemente el capital disponible para recuperarte posteriormente.
Este fenómeno se conoce como riesgo de secuencia de rentabilidades.
Por ese motivo, especialmente cuando hablamos de alcanzar la libertad financiera a edades tempranas, puede ser interesante trabajar con tasas de retirada iniciales del 3% o 3,5%.
Veamos cómo cambia el patrimonio necesario:
| Gastos mensuales | Retirada 4% | Retirada 3,5% | Retirada 3% |
|---|---|---|---|
| 1.000 € | 300.000 € | 342.857 € | 400.000 € |
| 1.500 € | 450.000 € | 514.286 € | 600.000 € |
| 2.000 € | 600.000 € | 685.714 € | 800.000 € |
| 2.500 € | 750.000 € | 857.143 € | 1.000.000 € |
| 3.000 € | 900.000 € | 1.028.571 € | 1.200.000 € |
Como puedes observar, cuanto menor sea la tasa de retirada, mayor será el patrimonio necesario.
Una tasa del 3% proporciona un margen inicial más conservador que una del 4%, aunque tampoco elimina el riesgo de agotar el capital.
Además, estos cálculos no incorporan de forma individualizada los impuestos, las comisiones o posibles gastos extraordinarios. Por tanto, conviene tratarlos como una primera aproximación y no como una cifra definitiva.
Cómo afecta la inflación a tu libertad financiera 📈
La inflación representa el aumento generalizado de los precios de bienes y servicios a lo largo del tiempo.
Su principal consecuencia es que el dinero pierde poder adquisitivo.
Por ejemplo, si actualmente necesitas 2.000 euros mensuales para vivir, dentro de 20 años necesitarás una cantidad superior para mantener exactamente el mismo nivel de consumo.
Vamos a suponer una inflación media del 2,5% anual.
La fórmula para calcular el gasto futuro es:
Gasto futuro = Gasto actual × (1 + inflación)^años
Aplicando esta fórmula, obtenemos los siguientes resultados:
| Plazo | Gasto mensual equivalente | Gasto anual |
|---|---|---|
| Hoy | 2.000 € | 24.000 € |
| 10 años | 2.560 € | 30.722 € |
| 20 años | 3.277 € | 39.327 € |
| 30 años | 4.195 € | 50.342 € |
| 40 años | 5.370 € | 64.442 € |
Importes aproximados calculados con una inflación constante del 2,5% anual.
Esto significa que, dentro de 30 años, necesitarías aproximadamente 4.195 euros mensuales para comprar lo mismo que hoy compras con 2.000 euros.
Por supuesto, la inflación real no será constante. Algunos años será superior y otros inferior. El 2,5% es simplemente una hipótesis de planificación.
Y aquí aparece una diferencia fundamental: no es lo mismo calcular cuánto dinero necesitas para alcanzar la libertad financiera hoy que calcular cuánto necesitarás dentro de varias décadas.
Cuánto patrimonio necesitarás dentro de 20 o 30 años 🏦
Continuemos con el ejemplo de una persona que actualmente necesita 2.000 euros mensuales para vivir.
Su gasto anual actual es de 24.000 euros.
Si utilizamos una inflación del 2,5% y una tasa de retirada inicial del 3,5%, el patrimonio objetivo aumentaría de la siguiente manera:
| Momento de alcanzar la libertad financiera | Patrimonio necesario |
|---|---|
| Hoy | 685.714 € |
| Dentro de 10 años | 877.760 € |
| Dentro de 20 años | 1.123.629 € |
| Dentro de 30 años | 1.438.333 € |
Los importes están expresados en euros nominales de cada momento.
Esto no significa que alcanzar la libertad financiera sea cada vez más difícil en términos reales. Significa que el objetivo nominal debe crecer al mismo ritmo que el coste de vida.
Por ejemplo, 1,44 millones de euros dentro de 30 años, con la inflación utilizada, tendrían aproximadamente el mismo poder adquisitivo que 685.714 euros actuales.
Por eso, una forma especialmente útil de planificar la libertad financiera es trabajar en euros de hoy y utilizar rentabilidades reales, es decir, rentabilidades después de descontar la inflación.
Rentabilidad nominal y rentabilidad real: la diferencia fundamental 💹
Imagina que tu cartera de inversión consigue una rentabilidad media anual del 7%.
A primera vista, podría parecer que tu patrimonio está creciendo a un ritmo muy elevado.
Sin embargo, si la inflación media es del 2,5%, tu poder adquisitivo no aumenta un 7% anual.
Para calcular la rentabilidad real debemos utilizar la siguiente fórmula:
Rentabilidad real = [(1 + rentabilidad nominal) / (1 + inflación)] − 1
En nuestro ejemplo:
[(1,07 / 1,025) − 1] × 100 = 4,39%
Por tanto:
- Rentabilidad nominal: 7% anual
- Inflación media: 2,5% anual
- Rentabilidad real: 4,39% anual
Este 4,39% representa el crecimiento anual de tu patrimonio en términos de poder adquisitivo, antes de impuestos y costes de inversión.
Si utilizas una rentabilidad real para calcular el crecimiento de tus inversiones, no debes volver a descontar la misma inflación al resultado, porque estarías contabilizándola dos veces.
También debes tener presente que una rentabilidad nominal del 7% no está garantizada. La rentabilidad real dependerá de los activos que compongan tu cartera, los costes y las condiciones económicas futuras.
Cuánto tiempo necesitas para alcanzar la libertad financiera ⏳
Ahora que conocemos cómo calcular el patrimonio necesario, vamos a analizar cuánto tiempo podrías tardar en conseguirlo.
Imaginemos una persona que parte de las siguientes condiciones:
- Patrimonio inicial invertido: 20.000 €
- Aportación mensual: 500 €
- Rentabilidad nominal anual hipotética: 7%
- Inflación anual: 2,5%
- Rentabilidad real aproximada: 4,39%
Para que el cálculo sea coherente, supondremos que las aportaciones mensuales aumentan cada año con la inflación. De esta forma, mantiene un esfuerzo de ahorro equivalente a 500 euros mensuales actuales.
Los resultados aproximados, expresados en euros de hoy, serían:
| Años invirtiendo | Patrimonio real estimado |
|---|---|
| 10 años | 105.000 € |
| 20 años | 235.000 € |
| 30 años | 435.000 € |
| 40 años | 743.000 € |
Simulación ilustrativa con capitalización mensual de la rentabilidad real equivalente, aportaciones al final de cada mes y sin descontar impuestos ni comisiones adicionales.
En este escenario, tras 40 años de inversión, la persona podría acumular un patrimonio con un poder adquisitivo equivalente a unos 743.000 euros actuales.
Si utilizamos una tasa de retirada inicial del 3,5%, ese patrimonio permitiría plantear una retirada inicial de aproximadamente:
743.000 € × 3,5% = 26.005 € anuales
Es decir, unos 2.167 euros mensuales en poder adquisitivo actual, antes de considerar la fiscalidad personal de las retiradas.
No obstante, este resultado es una simulación matemática y no una previsión de rentabilidad. En la práctica, los mercados fluctúan y el patrimonio final puede ser considerablemente diferente.
Cómo acelerar el camino hacia la libertad financiera 🚀
Alcanzar la libertad financiera no depende exclusivamente de obtener una rentabilidad elevada.
De hecho, existen variables sobre las que tienes mucho más control que sobre el comportamiento de los mercados financieros.
1. Aumentar tu capacidad de ahorro
Cuanto mayor sea el porcentaje de tus ingresos que puedas destinar al ahorro y la inversión, más rápido podrás construir patrimonio.
Una persona que gana 2.500 euros y ahorra 750 euros mensuales tiene una tasa de ahorro del 30%.
Si consigue aumentar sus ingresos sin incrementar sus gastos al mismo ritmo, podrá acelerar significativamente la acumulación de capital.
2. Mantener un estilo de vida sostenible
Uno de los factores más importantes es evitar que todos los aumentos salariales se conviertan automáticamente en nuevos gastos.
Este fenómeno, conocido como inflación del estilo de vida, puede dificultar la acumulación de patrimonio incluso cuando los ingresos aumentan.
Además, reducir los gastos permanentes tiene un doble efecto: permite invertir más dinero cada mes y disminuye el patrimonio necesario para financiar tu estilo de vida futuro.
3. Invertir de forma diversificada y a largo plazo
Mantener todos tus ahorros en una cuenta corriente puede provocar una pérdida progresiva de poder adquisitivo.
Para objetivos a largo plazo, una cartera diversificada de fondos indexados de renta variable y renta fija puede ser una alternativa interesante, siempre que se ajuste a tu tolerancia al riesgo y horizonte temporal.
Eso sí, invertir implica asumir riesgos, y una cartera diversificada también puede sufrir pérdidas importantes.
4. Reducir las comisiones y tener en cuenta los impuestos
Las comisiones reducen la rentabilidad que finalmente recibe el inversor.
Una diferencia aparentemente pequeña en los costes anuales puede tener un impacto significativo después de varias décadas.
También es importante considerar la fiscalidad de las inversiones y las retiradas, especialmente si tu objetivo es financiar tus gastos con el patrimonio acumulado.
5. Revisar periódicamente tu objetivo
Tus necesidades económicas no serán necesariamente las mismas a los 30, 45 o 65 años.
Comprar una vivienda, tener hijos, cambiar de ciudad o modificar tu estilo de vida puede alterar considerablemente tus gastos.
Por eso, la libertad financiera debe entenderse como un plan dinámico, que necesita revisiones periódicas y no como una cifra que calculas una vez y nunca vuelves a modificar.
Los principales riesgos de vivir de tus inversiones ⚠️
Aunque hayas alcanzado el patrimonio que inicialmente considerabas suficiente, existen riesgos que pueden comprometer tu planificación.
Uno de los más importantes es el riesgo de secuencia de rentabilidades. Sufrir fuertes caídas bursátiles durante los primeros años de retiradas puede afectar negativamente a la duración de tu cartera.
Otro riesgo es que la inflación futura sea superior a la prevista. Si los precios aumentan más rápido de lo esperado, necesitarás retirar cantidades cada vez mayores para mantener tu poder adquisitivo.
También debes considerar los gastos imprevistos, los cambios fiscales, la longevidad y la posibilidad de que las rentabilidades futuras sean inferiores a las históricas.
Por ejemplo, una persona que alcanza la libertad financiera a los 40 años podría necesitar que su patrimonio financie sus gastos durante 50 años o incluso más.
En un horizonte tan largo, utilizar automáticamente la regla del 4% sin analizar otros escenarios puede resultar demasiado optimista.
Una planificación prudente debería contemplar diferentes escenarios de rentabilidad, inflación y retiradas, además de mantener cierta flexibilidad para reducir gastos en periodos desfavorables.
¿Es necesario ser millonario para alcanzar la libertad financiera? 🎯
No necesariamente.
Una persona que necesita 1.000 euros mensuales tendrá un objetivo patrimonial muy diferente al de otra que necesita 4.000 euros.
Por ejemplo, utilizando una tasa de retirada inicial del 3,5%:
- Con 350.000 euros podrías plantear una retirada inicial de aproximadamente 1.021 euros mensuales.
- Con 700.000 euros, aproximadamente 2.042 euros mensuales.
- Con 1.000.000 de euros, aproximadamente 2.917 euros mensuales.
Estas cifras son retiradas brutas iniciales, no ingresos netos garantizados, y corresponden al poder adquisitivo del momento en que comienzas a retirar dinero.
Por tanto, la libertad financiera no depende de alcanzar una cifra universal, sino de la relación entre tu patrimonio y tus necesidades económicas.
También conviene considerar otras posibles fuentes de ingresos, como una pensión pública futura, alquileres netos o ingresos procedentes de una actividad profesional parcial.
Si estos ingresos son suficientemente estables, podrían reducir la cantidad que necesitas retirar de tu cartera. Sin embargo, no conviene contar con ingresos futuros inciertos como si estuvieran garantizados.
Conclusión: cuánto dinero necesitas realmente para ser libre financieramente ✅
Alcanzar la libertad financiera requiere mucho más que acumular una determinada cantidad de dinero.
Necesitas conocer tus gastos, construir un patrimonio diversificado, establecer una estrategia de inversión y planificar las retiradas teniendo en cuenta la inflación y los riesgos de mercado.
Como primera aproximación, multiplicar tus gastos anuales actuales por unas 29 a 33 veces puede ayudarte a establecer un objetivo utilizando tasas de retirada iniciales del 3,5% al 3%.
Por ejemplo, si actualmente necesitas 2.000 euros mensuales, tu objetivo orientativo estaría entre 685.714 y 800.000 euros en poder adquisitivo actual, antes de realizar ajustes por impuestos, otros ingresos y circunstancias personales.
Si esperas alcanzar ese objetivo dentro de 20 o 30 años, deberás trasladar la cifra a euros futuros utilizando una hipótesis de inflación razonable.
Y recuerda que no existe ninguna tasa de retirada completamente segura para todos los escenarios.
La verdadera libertad financiera consiste en construir un patrimonio que te permita tomar decisiones con mayor independencia económica, sin depender exclusivamente de tu trabajo.
Cuanto antes empieces a ahorrar, invertir y planificar tus objetivos, más posibilidades tendrás de acercarte a esa independencia financiera.