Cuenta remunerada Vs Depósito a plazo fijo ¿Qué es mejor?
Si tienes dinero ahorrado y quieres obtener cierta rentabilidad sin asumir grandes riesgos, seguramente te hayas planteado dos alternativas: abrir una cuenta remunerada o contratar un depósito a plazo fijo.
Ambos productos permiten obtener intereses por tus ahorros y son opciones habituales para quienes buscan seguridad, estabilidad y una rentabilidad conocida. Sin embargo, existen diferencias importantes en cuanto a disponibilidad del dinero, funcionamiento y condiciones.
La elección no depende únicamente de cuál ofrece un interés más alto, sino también de cuándo vas a necesitar ese dinero y qué flexibilidad quieres mantener.
En este artículo vamos a analizar cómo funcionan las cuentas remuneradas y los depósitos a plazo fijo, sus principales ventajas e inconvenientes y cuál puede resultar más interesante según tus objetivos financieros.
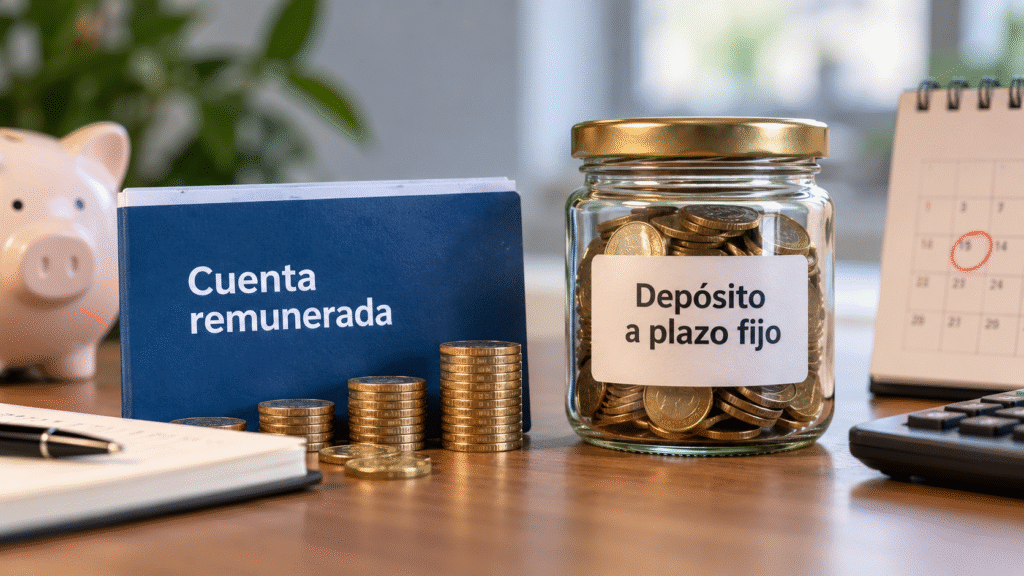
¿Qué es una cuenta remunerada y cómo funciona? 💰
Una cuenta remunerada es una cuenta bancaria que te permite obtener intereses por el dinero que mantienes depositado en ella.
A diferencia de una cuenta corriente tradicional que no ofrece remuneración, este producto te permite rentabilizar tus ahorros sin necesidad de invertirlos en activos financieros.
Su principal característica es que, generalmente, puedes disponer de tu dinero en cualquier momento, sin tener que esperar a una fecha de vencimiento.
Por ejemplo, imagina que tienes 10.000 € en una cuenta remunerada que ofrece un 2,5% TAE.
Si mantienes ese saldo durante un año completo y la remuneración no cambia, obtendrías aproximadamente 250 € brutos en intereses, antes de impuestos.
Eso sí, la rentabilidad dependerá de las condiciones de la cuenta, de cuándo se abonen los intereses y de si existen límites de saldo remunerado.
Principales características de una cuenta remunerada
- Liquidez: normalmente puedes retirar tu dinero cuando quieras, sin penalizaciones.
- Rentabilidad: recibes intereses por el saldo que mantienes en la cuenta.
- Flexibilidad: puedes ingresar o retirar dinero según tus necesidades.
- Seguridad: las cuentas bancarias elegibles están cubiertas por el sistema de garantía de depósitos correspondiente, generalmente hasta 100.000 € por titular y entidad en España.
- Intereses variables: muchas entidades pueden modificar la remuneración, de acuerdo con las condiciones contractuales.
Por tanto, una cuenta remunerada puede ser especialmente interesante para guardar el fondo de emergencia o mantener ahorros que puedas necesitar a corto plazo.
¿Qué es un depósito a plazo fijo y cómo funciona? 🏦
Un depósito a plazo fijo es un producto bancario mediante el cual entregas una cantidad de dinero a una entidad financiera durante un periodo determinado, a cambio de una remuneración previamente establecida.
La diferencia fundamental respecto a una cuenta remunerada es que el dinero queda comprometido durante un plazo concreto, que puede ser de tres meses, seis meses, un año o incluso varios años.
Por ejemplo, imagina que contratas un depósito de 10.000 € a 12 meses con una rentabilidad del 3% TAE.
Si el depósito paga los intereses al vencimiento y se cumplen las condiciones pactadas, recibirías:
- Capital inicial: 10.000 €.
- Intereses brutos: 300 €.
- Capital más intereses al vencimiento: 10.300 €.
La principal ventaja es que, si el tipo de interés es fijo, conoces desde el principio la rentabilidad que vas a obtener, siempre que mantengas el depósito hasta el vencimiento y la entidad cumpla sus obligaciones.
Sin embargo, hay un aspecto importante: no todos los depósitos permiten recuperar el dinero anticipadamente.
Algunos admiten cancelaciones con penalizaciones sobre los intereses, mientras que otros directamente no permiten retirar el capital antes de la fecha establecida.
Principales características de un depósito a plazo fijo
- Rentabilidad conocida: habitualmente se establece un tipo de interés fijo desde la contratación.
- Plazo determinado: el dinero se mantiene depositado durante un periodo previamente acordado.
- Menor liquidez: retirar el capital antes del vencimiento puede ser imposible o implicar penalizaciones.
- Seguridad: los depósitos bancarios elegibles también están protegidos por el sistema de garantía correspondiente.
- Previsibilidad: puedes calcular de antemano cuánto dinero recibirás al finalizar el plazo.
En definitiva, un depósito puede ser una alternativa interesante cuando tienes dinero que sabes que no vas a necesitar durante un periodo concreto.
Cuenta remunerada Vs Depósito a plazo fijo: principales diferencias 📊
Aunque ambos productos comparten algunas características, existen diferencias importantes que conviene conocer antes de elegir.
| Característica | Cuenta remunerada | Depósito a plazo fijo |
|---|---|---|
| Disponibilidad del dinero | Generalmente inmediata | Limitada hasta vencimiento |
| Rentabilidad | Habitualmente variable | Habitualmente fija |
| Duración | Sin vencimiento obligatorio | Plazo determinado |
| Aportaciones adicionales | Generalmente permitidas | Normalmente no |
| Retirada anticipada | Habitualmente sin penalización | Puede estar restringida |
| Garantía de depósitos | Sí, si es elegible | Sí, si es elegible |
| Uso principal | Emergencias y ahorro flexible | Ahorro con fecha definida |
Como puedes observar, la principal diferencia no está necesariamente en la rentabilidad, sino en la liquidez.
Una cuenta remunerada te permite mantener el dinero disponible, mientras que un depósito puede ofrecerte una remuneración conocida durante un plazo determinado.
Además, un depósito no siempre ofrece una rentabilidad superior a una cuenta remunerada. Todo dependerá de las condiciones comerciales y del entorno de tipos de interés.
¿Qué producto ofrece una mayor rentabilidad? 📈
Una de las preguntas más habituales es si resulta más rentable contratar un depósito a plazo fijo o mantener el dinero en una cuenta remunerada.
La respuesta es sencilla: depende de las condiciones de cada producto y de cómo evolucionen los tipos de interés.
Las cuentas remuneradas suelen ofrecer intereses variables, mientras que los depósitos a tipo fijo permiten asegurar una remuneración durante un periodo determinado.
Imagina que tienes 20.000 € ahorrados y estás comparando estas dos alternativas:
- Cuenta remunerada: 2,5% TAE.
- Depósito a 12 meses: 3% TAE.
Si ambos tipos se mantienen durante todo el año y suponemos que los intereses se liquidan al final, el resultado sería el siguiente:
| Concepto | Cuenta remunerada | Depósito |
|---|---|---|
| Capital inicial | 20.000 € | 20.000 € |
| Rentabilidad anual | 2,5% | 3% |
| Intereses brutos | 500 € | 600 € |
| Capital final | 20.500 € | 20.600 € |
En este ejemplo, el depósito ofrece 100 € brutos adicionales al año.
Sin embargo, a cambio de esos 100 €, estarías renunciando a la posibilidad de disponer libremente del dinero durante los siguientes 12 meses.
Por eso, no siempre merece la pena sacrificar liquidez para obtener unas décimas adicionales de rentabilidad.
Además, si los tipos de interés bajan, un depósito a tipo fijo puede resultar ventajoso porque mantiene la remuneración pactada.
Por el contrario, si los tipos suben, una cuenta remunerada podría beneficiarse de una mejora de condiciones, aunque el banco no está obligado a trasladar automáticamente esas subidas a sus clientes.
Mi consejo es comparar siempre la TAE, las condiciones de contratación y la disponibilidad del dinero, en lugar de fijarse exclusivamente en el porcentaje anunciado.
¿Qué ocurre si necesitas recuperar tu dinero antes de tiempo? 🔓
Este es uno de los aspectos más importantes a la hora de decidir entre ambos productos.
Con una cuenta remunerada, normalmente puedes retirar tus ahorros cuando lo necesites.
Por ejemplo, si tienes 8.000 € guardados y surge una reparación inesperada de 2.000 €, puedes transferir ese dinero sin esperar a ningún vencimiento.
En cambio, con un depósito a plazo fijo pueden darse tres situaciones:
- Depósito sin cancelación anticipada: no puedes recuperar el dinero hasta el vencimiento.
- Depósito con cancelación penalizada: puedes recuperar el capital, pero perder parte o la totalidad de los intereses generados, según las condiciones.
- Depósito con cancelación flexible: permite recuperar el dinero antes del vencimiento bajo las condiciones pactadas, aunque puede ofrecer una rentabilidad inferior.
Por tanto, antes de contratar un depósito, resulta fundamental leer las condiciones de cancelación anticipada y comprobar si realmente puedes prescindir de ese dinero.
Personalmente, no utilizaría un depósito sin posibilidad de cancelación para guardar mi fondo de emergencia, porque precisamente ese dinero debe estar disponible cuando surge un imprevisto.
¿Son seguros las cuentas remuneradas y los depósitos? 🛡️
Una de las principales ventajas de ambos productos es que, cuando se contratan con entidades bancarias adheridas a un sistema de garantía de depósitos, ofrecen una protección importante sobre el capital.
En España, el Fondo de Garantía de Depósitos (FGD) cubre, con carácter general, hasta 100.000 € por titular y entidad bancaria.
Esto significa que, si tienes 60.000 € en una cuenta remunerada y 30.000 € en un depósito del mismo banco, ambos saldos se suman a efectos de la cobertura.
En ese ejemplo, tendrías 90.000 € cubiertos, siempre que ambos productos sean elegibles y no existan otras circunstancias que modifiquen la cobertura.
Sin embargo, si mantienes 80.000 € en una cuenta y 50.000 € en un depósito del mismo banco, tendrías un total de 130.000 €, de los cuales 100.000 € estarían cubiertos con carácter general.
Hay que tener en cuenta varios aspectos:
- La garantía se aplica por titular y entidad, no por cuenta o producto.
- Los bancos de otros países de la Unión Europea pueden estar cubiertos por el sistema de garantía de su país de origen.
- No todos los productos comercializados por una plataforma financiera son depósitos bancarios.
- Existen determinados supuestos excepcionales de protección adicional para saldos temporalmente elevados.
Por tanto, antes de contratar cualquier producto, conviene comprobar qué entidad custodia realmente el dinero y qué sistema de garantía resulta aplicable.
¿Cómo tributan los intereses de las cuentas remuneradas y los depósitos? 💸
En España, los intereses obtenidos tanto de una cuenta remunerada como de un depósito a plazo fijo tributan como rendimientos del capital mobiliario dentro de la base imponible del ahorro del IRPF.
Por tanto, desde el punto de vista fiscal, ambos productos reciben un tratamiento similar.
Para el ejercicio fiscal 2026, los tipos aplicables a la base del ahorro en el régimen común son:
| Base del ahorro | Tipo impositivo |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.000 € a 50.000 € | 21% |
| De 50.000 € a 200.000 € | 23% |
| De 200.000 € a 300.000 € | 27% |
| Más de 300.000 € | 30% |
Estos porcentajes se aplican por tramos sobre la base del ahorro, no necesariamente sobre cada producto de forma aislada. Pueden existir particularidades en los territorios forales y para personas no residentes fiscales en España.
Por ejemplo, si obtienes 500 € brutos en intereses y esos ingresos tributan íntegramente al 19%, pagarías:
- Intereses brutos: 500 €.
- Impuestos: 95 €.
- Intereses netos: 405 €.
En consecuencia, una rentabilidad bruta del 2,5% sobre 20.000 € se traduciría en una rentabilidad neta del 2,025% en este supuesto.
También debes tener en cuenta que las entidades españolas suelen practicar una retención del 19% sobre los intereses, mientras que determinados productos contratados con entidades extranjeras pueden requerir una mayor atención a las obligaciones fiscales.
¿Cuándo conviene elegir cuenta remunerada? 🎯
Las cuentas remuneradas pueden ser especialmente interesantes cuando la disponibilidad del dinero es más importante que conseguir la máxima rentabilidad posible.
En mi opinión, tienen mucho sentido en tres situaciones.
1. Para guardar tu fondo de emergencia
El fondo de emergencia debería permitirte afrontar gastos inesperados sin necesidad de vender inversiones o recurrir a financiación.
Por eso, mantenerlo en una cuenta remunerada puede ser una buena estrategia para combinar liquidez, seguridad y cierta rentabilidad.
2. Para ahorrar con objetivos a corto plazo
Si estás ahorrando para unas vacaciones, una reforma o la compra de un coche, una cuenta remunerada te permite ir acumulando dinero sin comprometerlo durante un plazo determinado.
3. Para mantener liquidez mientras decides qué hacer con tus ahorros
En ocasiones puedes recibir una cantidad importante de dinero y necesitar tiempo para decidir cómo distribuirla.
Mientras analizas tus alternativas, una cuenta remunerada puede ayudarte a evitar que ese capital permanezca completamente improductivo.
Eso sí, conviene recordar que la remuneración puede cambiar y que algunas cuentas establecen límites máximos de saldo remunerado.
¿Cuándo conviene elegir un depósito a plazo fijo? 📅
Los depósitos a plazo fijo pueden ser interesantes cuando tienes un objetivo financiero con una fecha relativamente definida y no necesitas utilizar ese dinero antes del vencimiento.
Por ejemplo, imagina que tienes 15.000 € ahorrados para comprar un coche dentro de 12 meses.
Si encuentras un depósito a un año con una remuneración atractiva y sabes que no necesitarás ese capital durante ese periodo, puedes asegurar una rentabilidad conocida.
También pueden resultar interesantes cuando consideras probable una bajada de los tipos de interés.
En ese escenario, contratar un depósito a tipo fijo permite mantener las condiciones pactadas, aunque las entidades reduzcan posteriormente la remuneración de sus cuentas.
No obstante, también existe una desventaja: si aparecen alternativas más rentables durante ese periodo, puede que no puedas aprovecharlas sin cancelar el depósito o asumir una penalización.
Por eso, antes de contratarlo, conviene valorar el plazo, la rentabilidad, la liquidez y las condiciones de cancelación.
¿Se pueden combinar una cuenta remunerada y un depósito? 🔄
Por supuesto. De hecho, no tienes por qué elegir exclusivamente uno de los dos productos.
Una estrategia interesante consiste en utilizar cada alternativa para una finalidad diferente.
Imagina que tienes 30.000 € ahorrados y quieres mantener una parte disponible mientras rentabilizas el resto.
Podrías organizar ese dinero de la siguiente manera:
| Destino | Importe | Producto |
|---|---|---|
| Fondo de emergencia | 10.000 € | Cuenta remunerada |
| Ahorro para objetivos próximos | 5.000 € | Cuenta remunerada |
| Ahorro que no necesitas durante 12 meses | 15.000 € | Depósito a plazo fijo |
De esta forma, mantendrías 15.000 € disponibles para imprevistos y objetivos cercanos, mientras que los otros 15.000 € podrían beneficiarse de una remuneración fija durante un año.
Naturalmente, se trata de un ejemplo orientativo. La distribución adecuada dependerá de tus gastos, necesidades de liquidez y objetivos.
También puedes valorar otras alternativas de ahorro a corto plazo, como los fondos monetarios o las Letras del Tesoro, teniendo en cuenta que presentan características y riesgos diferentes.
Lo importante es comprender que cada producto financiero tiene una función concreta dentro de tu planificación.
Conclusión ✅
No existe una respuesta universal. La mejor alternativa dependerá de cuándo necesites el dinero, de la rentabilidad ofrecida y de las condiciones de cada producto.
Si buscas flexibilidad, quieres disponer de tus ahorros en cualquier momento o necesitas guardar tu fondo de emergencia, probablemente una cuenta remunerada sea la alternativa más adecuada.
Por el contrario, si tienes dinero que no vas a necesitar durante un periodo determinado y encuentras una remuneración atractiva, un depósito a plazo fijo puede ayudarte a asegurar una rentabilidad conocida.
Personalmente, priorizaría las cuentas remuneradas para el dinero que necesito mantener disponible y valoraría los depósitos únicamente para cantidades que pueda comprometer durante un plazo concreto.
En cualquier caso, recuerda que obtener una rentabilidad algo superior no siempre compensa renunciar a la liquidez.
La clave está en organizar tus ahorros según tus objetivos y utilizar cada producto de manera coherente con tu planificación financiera.
Porque gestionar bien tu dinero no consiste únicamente en conseguir la máxima rentabilidad, sino en encontrar el equilibrio adecuado entre seguridad, liquidez y rentabilidad.
Contenido educativo e informativo. No constituye asesoramiento financiero personalizado.